回复
-
- 查看全部{{ item.replyCount }}条回复> 查看更多回复>
- 查看更多回复>
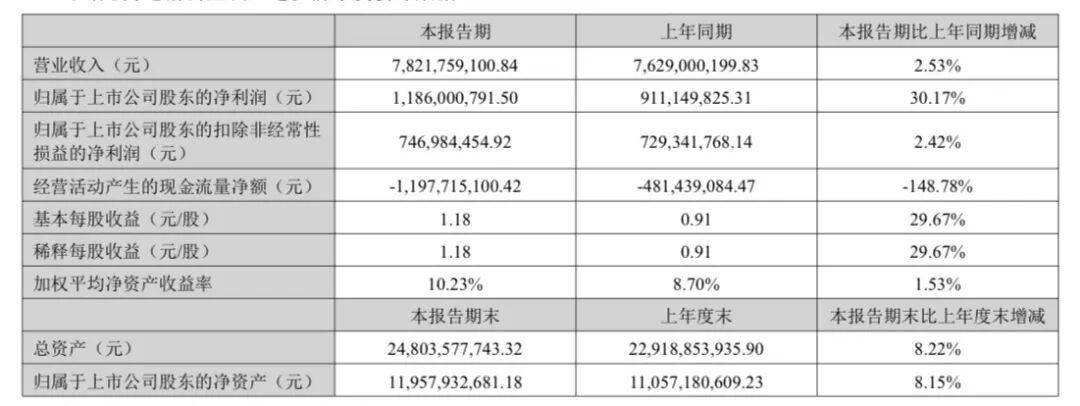
湖北日报讯 (记者李源)营业收入78.22亿元,同比增长2.53%;归母净利润11.86亿元,同比增长30.17%。8月26日,华工科技发布2026年半年报,营收小增但利润大涨,让人眼前一亮。
然而相比利润涨了多少,这份半年报更值得关注的,是这家老牌硬科技企业正在发生的结构性变化:AI正从一个外部风口,加快进入华工科技的产品、市场和增长逻辑。
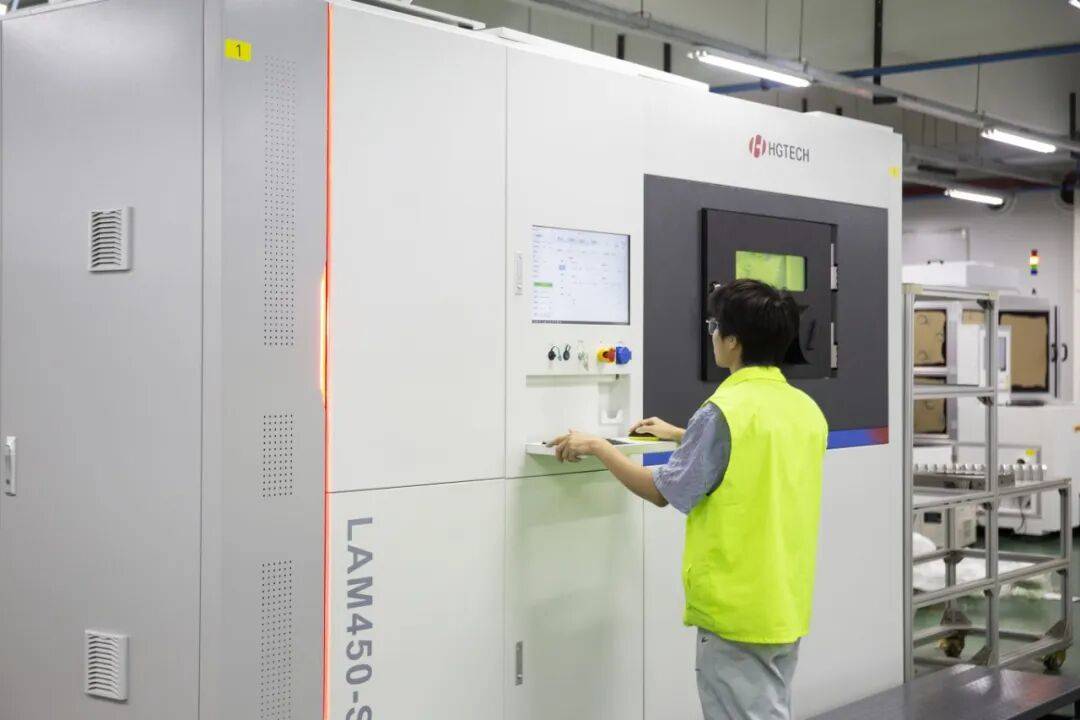
先看最直观的变化——海外。
上半年,华工科技海外收入达到16.48亿元,同比增长115.67%,占营收比重从去年同期的10.02%升至21.07%,海外营收占比首次超过20%。
总营收只增长2.53%,但海外收入翻了一倍多,说明华工科技的增长空间正从国内市场进一步向全球市场拓展。
其中,光互联业务已经成为最重要的支点。上半年光电器件收入38.03亿元,占营收近一半。800G、1.6T高速光模块实现全球化规模交付,同时向3.2T、6.4T、12.8T持续迭代。
过去我们谈国内光通信企业,似乎绕不开“国产替代”四个字。而这一轮AI算力基础设施的扩张,则创造了全球同步增长的新市场——
企业面对的不只是“替代谁”,而是能不能凭技术、产品和交付能力直接参与全球增量市场竞争。
华工科技显然不准备只押注一个热门产品。
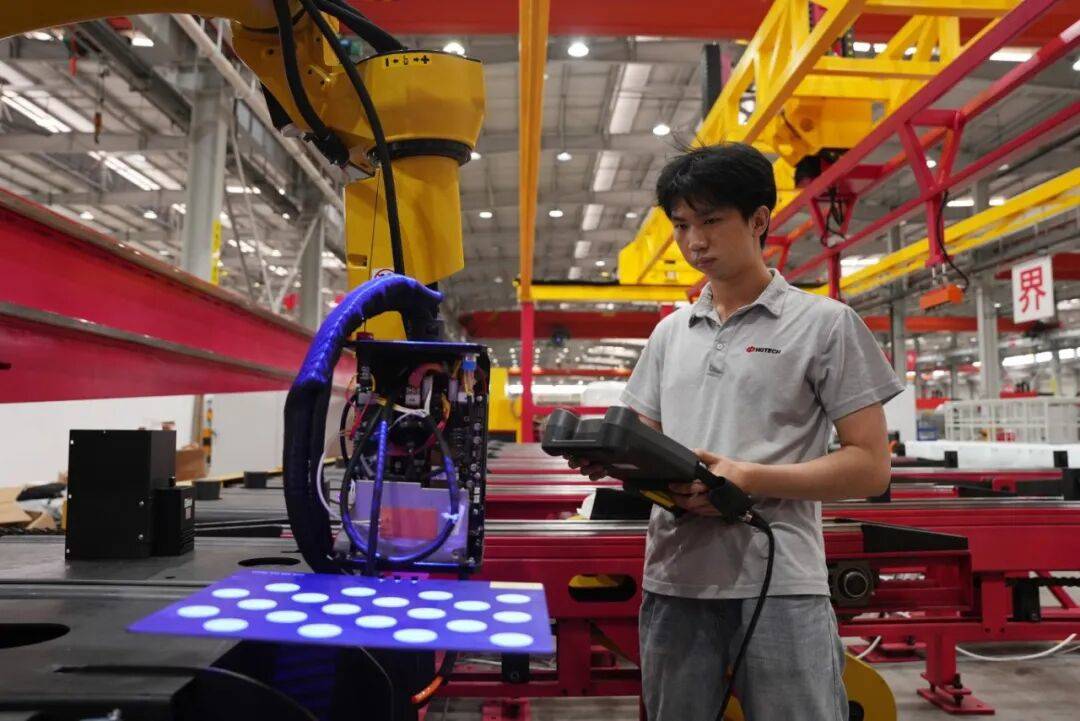
今年3月,公司提出,到2030年AI相关业务营收占比超过60%。半年报中,这一战略已经开始拆解到不同业务板块:光互联连接算力,智能感知让机器理解物理世界,激光装备和工业软件则让AI进入工厂。
上半年,公司研发投入5.99亿元,同比增长29.89%。12英寸高端晶圆激光加工装备已经导入头部存储晶圆量产线;船舶领域相关智能装备订单同比增长285%;具身智能自适应焊接机器人开始进入实际工业场景。原本看起来相对分散的光通信、传感器和激光装备,正在被“AI基础设施+物理AI”重新串联起来。
不过半年报也提醒市场,转型不会平均发生。
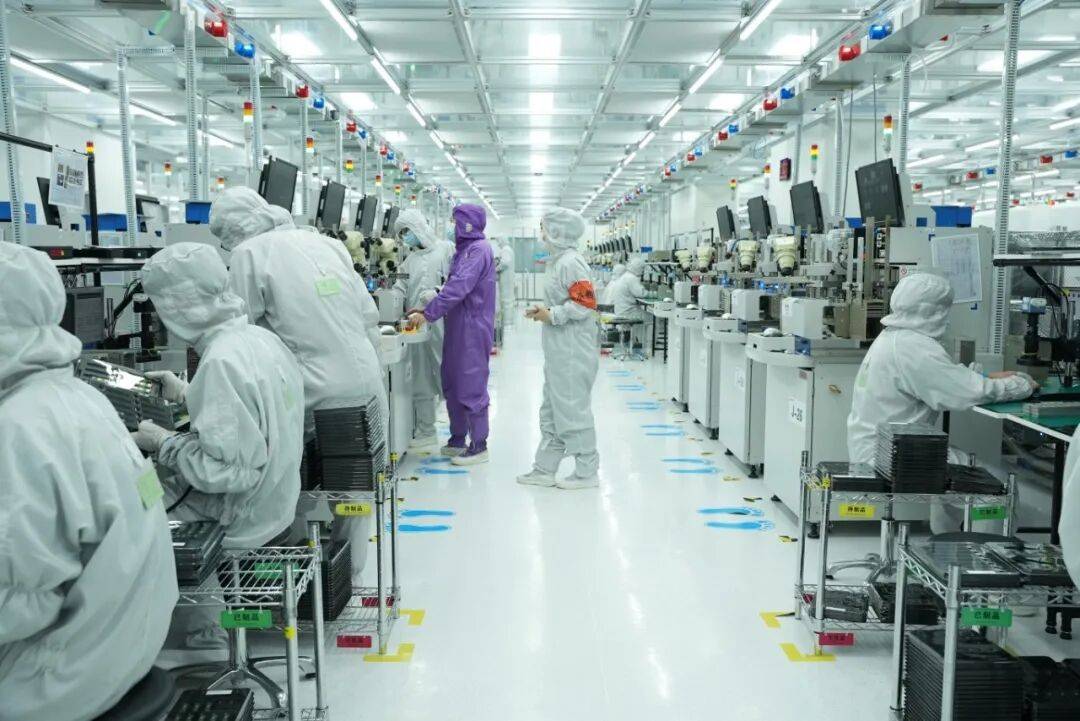
上半年,华工科技激光加工装备及智能制造产线收入增长15.09%,光电器件增长1.56%,敏感元器件则下降3.28%。尤其是新能源汽车行业进入存量竞争后,传统传感器和PTC热管理业务正持续承压。
此外,上半年华工科技存货达到45.08亿元,经营活动现金流净额为-11.98亿元。公司表示,主要与订单增长、原材料供应波动以及战略备货有关。高速光模块上游部分核心物料一度紧缺,公司正通过自研芯片、投资上游企业和引入新供应商增强供应链韧性。
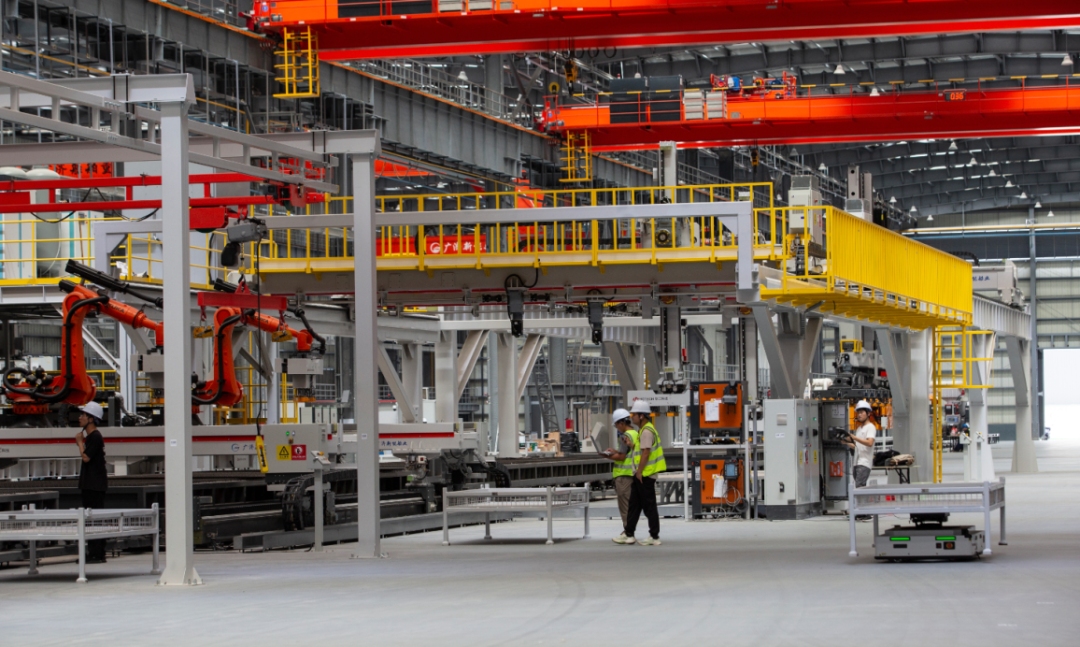
这意味着华工科技下一阶段要面对的,不只是如何把某一项热门业务做大,而是如何在产品迭代、供应链保障、全球交付和新业务培育之间形成更稳定的协同。
从高速光模块全球交付,到激光装备进入AI和半导体产业链,再到海外收入占比突破20%,华工科技用一份半年报再次表明,一家企业能不能稳立潮头,靠的不是某一款或者某几款明星产品,而是一套能够不断寻找新增长机会的系统能力。
而这套逻辑,也是我们观察资本市场的重要尺度:不只是看企业今天赚了多少钱,更要看它明天靠什么赚钱。